KPR Masih Menjadi Penopang Pembelian Rumah
Akses pembiayaan tetap memiliki peran besar dalam pasar hunian nasional.
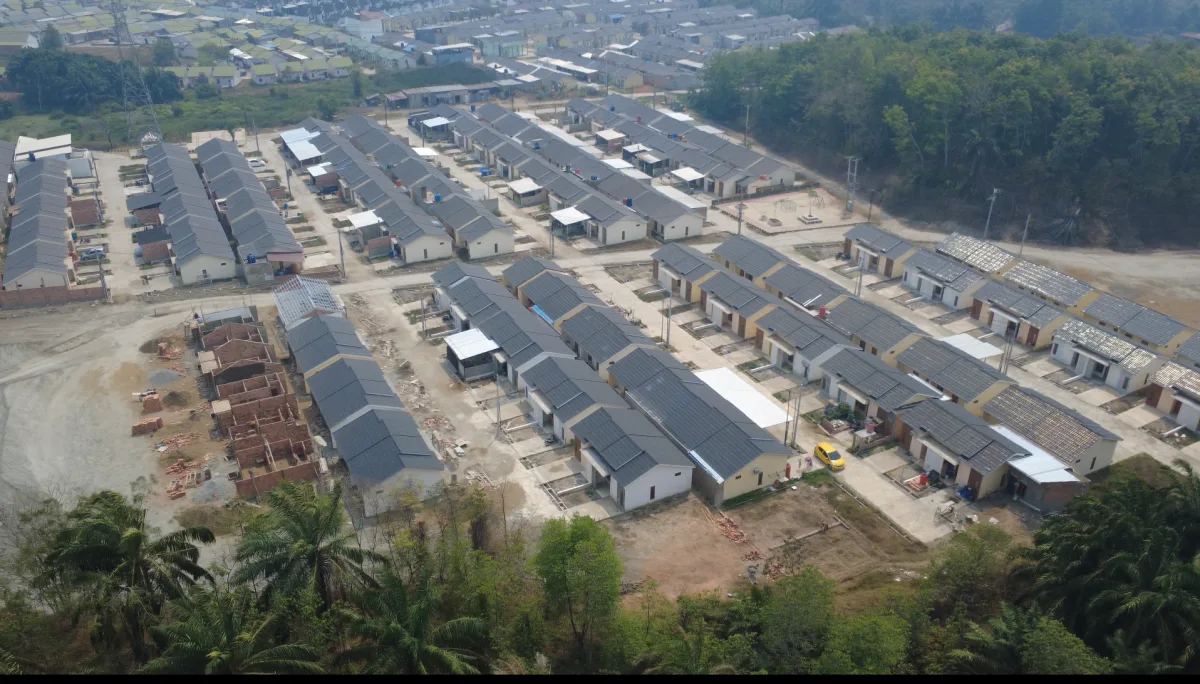
Bank Indonesia melaporkan bahwa 70,05 persen pembelian rumah di pasar primer pada triwulan II 2026 menggunakan skema Kredit Pemilikan Rumah (KPR).
Besarnya pangsa tersebut memperlihatkan bahwa fasilitas kredit masih menjadi jalur utama masyarakat untuk memperoleh hunian baru.
Karena itu, keterjangkauan cicilan, persyaratan uang muka, kepastian pendapatan, dan kemampuan memenuhi ketentuan perbankan menjadi faktor penting bagi kelanjutan pemulihan pasar.
Bagi calon konsumen, pembelian rumah melalui KPR juga perlu memperhitungkan risiko perubahan beban cicilan sesuai ketentuan produk kredit yang digunakan.
Pengembang Menghadapi Tekanan Biaya Konstruksi
Tantangan sektor properti tidak hanya berasal dari sisi konsumen.
Data BPS menunjukkan bahwa Indeks Harga Perdagangan Besar (IHPB) kelompok bangunan atau konstruksi pada September 2026 naik 9,63 persen dibandingkan periode yang sama tahun sebelumnya.
Kenaikan tersebut antara lain berkaitan dengan perkembangan harga aspal, baja tulangan, semen, batu pecahan, dan pasir.
Perubahan biaya material dapat mempersempit ruang pengembang untuk menawarkan harga rumah yang lebih terjangkau, terutama apabila kenaikan biaya tidak dapat sepenuhnya diimbangi melalui efisiensi pembangunan.
Di tengah kondisi permintaan yang belum pulih secara merata, pengembang perlu mempertimbangkan secara cermat penetapan harga, spesifikasi bangunan, lokasi, dan kemampuan keuangan pasar sasarannya.
Hunian Terjangkau Berpotensi Semakin Relevan
Kombinasi antara tekanan biaya hidup, kebutuhan pembiayaan, dan perkembangan harga konstruksi membuat persoalan keterjangkauan rumah semakin penting bagi industri properti.
Hunian dengan harga yang sesuai kemampuan pasar, akses transportasi memadai, dan biaya kepemilikan yang terukur berpotensi menjadi pilihan yang lebih relevan bagi konsumen yang sensitif terhadap pengeluaran.
Namun, pemulihan pasar tidak cukup hanya bergantung pada penawaran rumah dengan harga lebih rendah.
Kepastian pendapatan masyarakat, ketersediaan lapangan kerja, akses pembiayaan yang sehat, dan kebijakan perumahan juga menjadi bagian dari faktor yang memengaruhi keputusan pembelian.
Memasuki penghujung 2026, tantangan utama industri properti bukan semata bagaimana memperbanyak pembangunan hunian, melainkan bagaimana mempertemukan kebutuhan masyarakat dengan kemampuan finansial yang realistis.
Pasar memang memperlihatkan tanda-tanda perbaikan. Akan tetapi, keberlanjutan pemulihan akan sangat dipengaruhi oleh kemampuan masyarakat mengubah kebutuhan memiliki rumah menjadi keputusan pembelian yang benar-benar terjangkau.
(FITO Redaksi)