Daya Beli Tertekan, Pasar Properti 2026 Dihadapkan pada Pembeli yang Kian Selektif
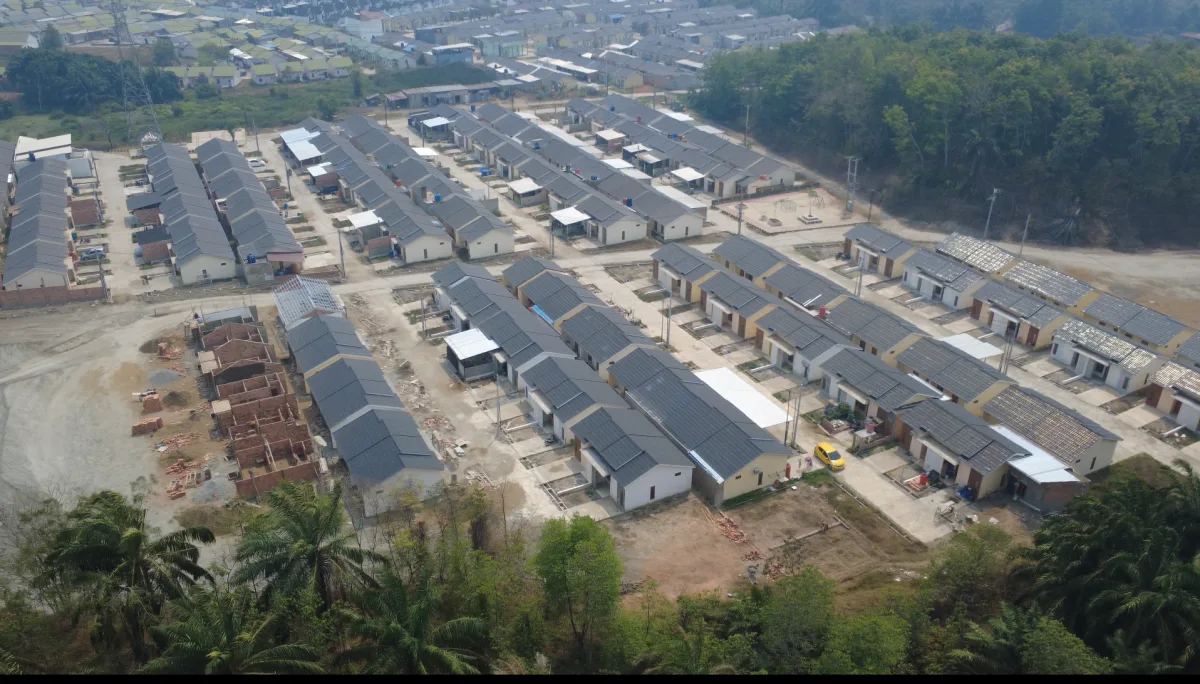
JAKARTA, FITO – Keinginan memiliki rumah masih menjadi kebutuhan penting bagi masyarakat Indonesia. Namun, memasuki kuartal terakhir 2026, keputusan membeli hunian semakin berkaitan dengan kemampuan menjaga pengeluaran rumah tangga, menyiapkan uang muka, serta membayar cicilan dalam jangka panjang.
Situasi tersebut menempatkan industri properti pada tantangan yang tidak sederhana. Di satu sisi, kebutuhan akan tempat tinggal terus ada. Di sisi lain, kemampuan sebagian calon pembeli untuk menjangkau harga rumah berpotensi tertekan oleh kenaikan biaya hidup dan kebutuhan pengeluaran lainnya.
Data terbaru Bank Indonesia memperlihatkan bahwa pasar properti residensial mulai menunjukkan perbaikan, tetapi belum sepenuhnya keluar dari tekanan penjualan.
Penjualan Rumah Belum Sepenuhnya Pulih
Berdasarkan hasil Survei Harga Properti Residensial (SHPR) Bank Indonesia yang diumumkan pada 7 Agustus 2026, penjualan rumah di pasar primer pada triwulan II 2026 masih mengalami kontraksi sebesar 2,36 persen secara tahunan.
Angka tersebut jauh lebih baik dibandingkan triwulan I 2026 yang mencatat kontraksi 25,67 persen secara tahunan.
Perbaikan terutama ditopang oleh perkembangan penjualan rumah tipe kecil dan besar, sementara penjualan rumah tipe menengah masih terbatas.
Perbedaan kondisi antartipe rumah ini memberikan gambaran bahwa pemulihan pasar belum berlangsung merata. Segmen hunian dengan karakteristik harga dan sasaran konsumen berbeda dapat menghadapi dinamika permintaan yang tidak sama.
Dengan demikian, mengecilnya kontraksi penjualan tidak otomatis berarti seluruh calon pembeli telah kembali memiliki kemampuan yang kuat untuk membeli rumah.
Harga Rumah Masih Bergerak Naik
Tekanan keterjangkauan hunian juga tidak dapat dilepaskan dari perkembangan harga properti.
Survei Bank Indonesia mencatat Indeks Harga Properti Residensial (IHPR) pada triwulan II 2026 meningkat 0,69 persen secara tahunan, sedikit lebih tinggi dibandingkan kenaikan 0,62 persen pada triwulan sebelumnya.
Kenaikan tersebut tergolong terbatas. Namun, bagi rumah tangga yang sedang mengumpulkan dana pembelian, perubahan harga tetap perlu diperhitungkan bersama besarnya uang muka, bunga pembiayaan, dan kewajiban pembayaran bulanan.
Harga rumah yang relatif stabil belum tentu membuat hunian langsung terjangkau. Kemampuan membeli juga ditentukan oleh pendapatan, tabungan, beban utang, dan pengeluaran rutin calon konsumen.
Inflasi Menambah Pertimbangan Keuangan Rumah Tangga
Sementara itu, Badan Pusat Statistik melaporkan inflasi Indonesia pada September 2026 mencapai 3,28 persen secara tahunan.
Pada periode yang sama, inflasi bulanan tercatat 0,30 persen, sedangkan inflasi sejak awal tahun mencapai 2,17 persen.
Perkembangan harga barang dan jasa menjadi salah satu faktor yang perlu diperhatikan dalam melihat kemampuan masyarakat mengalokasikan pendapatannya.
Bagi keluarga yang berencana membeli rumah, pengeluaran untuk kebutuhan sehari-hari, pendidikan, transportasi, dan kesehatan dapat memengaruhi seberapa besar dana yang tersedia untuk menabung atau membayar cicilan.
Meskipun demikian, angka inflasi nasional tidak dapat secara langsung digunakan untuk menyimpulkan besarnya penurunan daya beli setiap kelompok masyarakat. Dampaknya dapat berbeda bergantung pada pertumbuhan pendapatan dan pola konsumsi masing-masing rumah tangga.
Konsumen Masih Optimistis, tetapi Lebih Berhitung
Di tengah tantangan tersebut, optimisme masyarakat terhadap kondisi ekonomi belum menghilang.
Survei Konsumen Bank Indonesia yang diumumkan pada 8 Oktober 2026 mencatat Indeks Keyakinan Konsumen (IKK) September 2026 sebesar 118,1, masih berada dalam zona optimistis.
Indeks Ekspektasi Konsumen bahkan meningkat menjadi 128,7 dari 127,6 pada bulan sebelumnya.
Namun, Indeks Kondisi Ekonomi Saat Ini turun dari 109,4 menjadi 107,5.
Pergerakan indikator tersebut menunjukkan bahwa pandangan masyarakat terhadap prospek ekonomi ke depan masih positif, sementara penilaian terhadap kondisi ekonomi saat ini sedikit melemah dibandingkan bulan sebelumnya.
Dalam konteks properti, kondisi ini dapat membuat sebagian calon pembeli lebih berhati-hati sebelum mengambil komitmen pembiayaan rumah.
Keputusan membeli hunian bukan hanya mempertimbangkan harga saat transaksi, melainkan juga kemampuan mempertahankan pembayaran selama bertahun-tahun.